親人離世後,面對遺產分配和各式的稅務問題常常使人手足無措,這篇文章將用最簡單的方式帶您了解遺產稅的申報、計算方式,以及有哪些免稅額、扣除額可以運用,減輕稅務。
遺產稅是什麼?
遺產稅是指被繼承人去世後,遺留下來的財產再移轉給繼承人時所課徵的稅款。
根據《遺產及贈與稅法》規定,凡經常居住中華民國境內之中華民國國民死亡時遺有財產者,應就其在中華民國境內境外全部遺產,依本法規定,課徵遺產稅。
誰需要申報遺產稅?
遺產稅的納稅義務人主要有三種情況:
- 有寫遺囑,義務人為遺囑執行人。
- 沒有寫遺囑,義務人為繼承人及受遺贈人。
- 以上兩者都沒有的話,則為依法選定的遺產管理人。
- 當有多位繼承人時,可以推派其中一位代表申報,但建議先取得其他繼承人的同意,以避免日後爭議。
- 遺產稅需在死者過世後6個月內完成申報,否則會被處以罰鍰,需特別注意。
遺產稅如何計算?
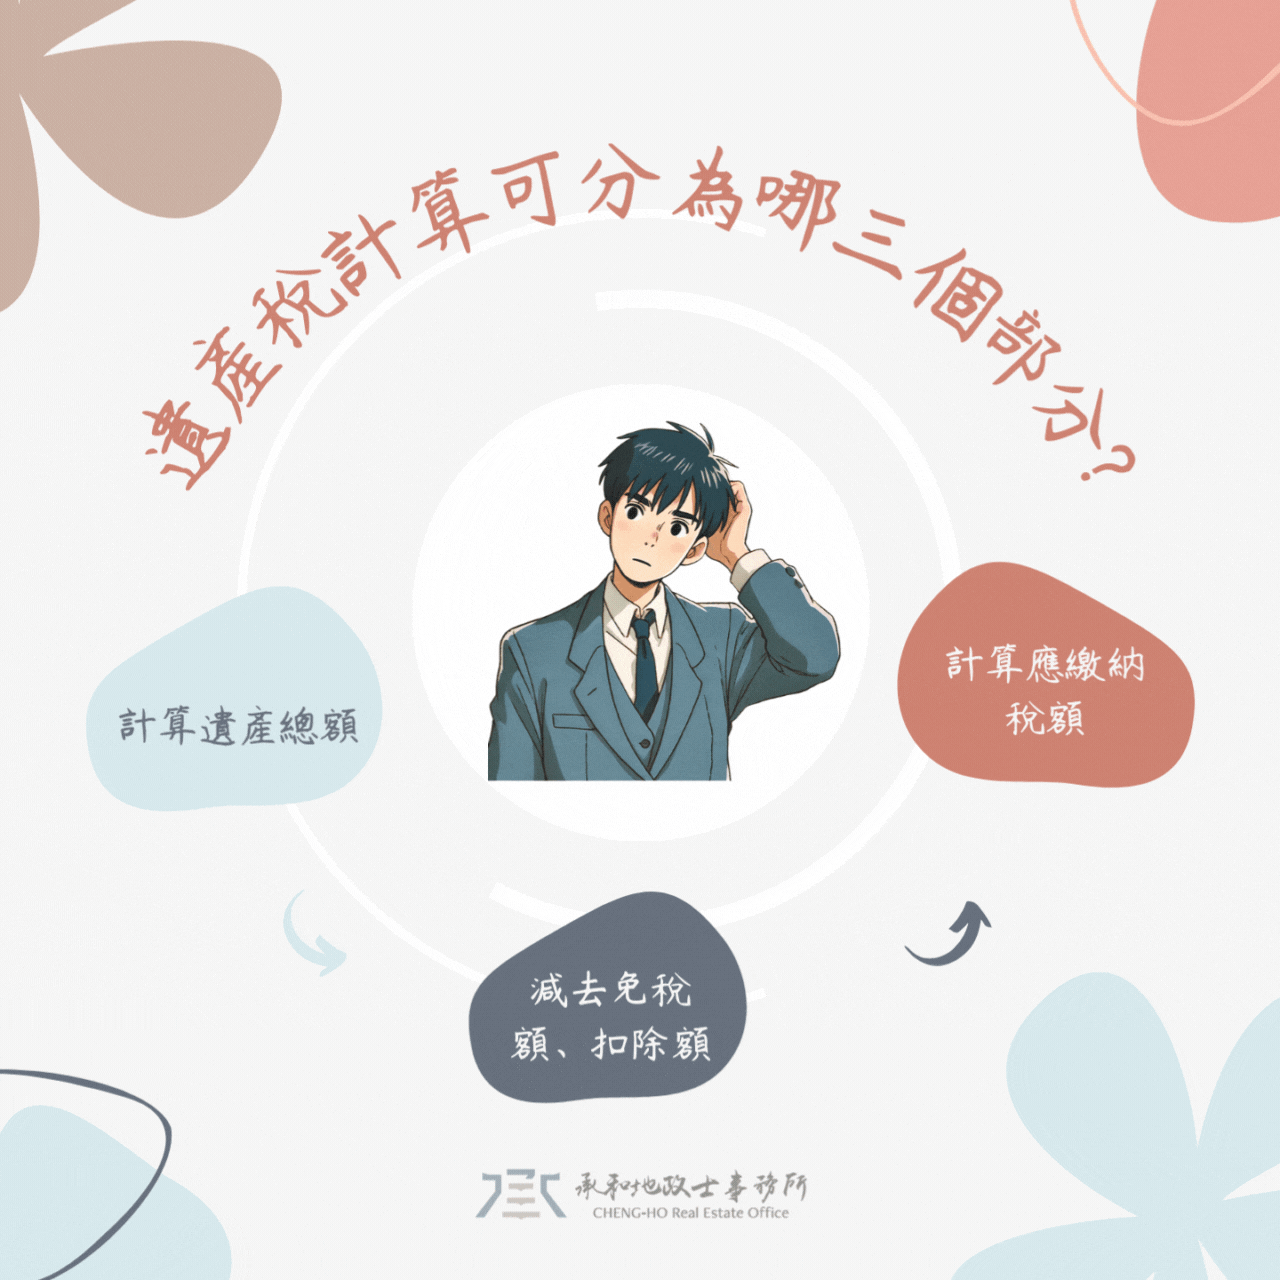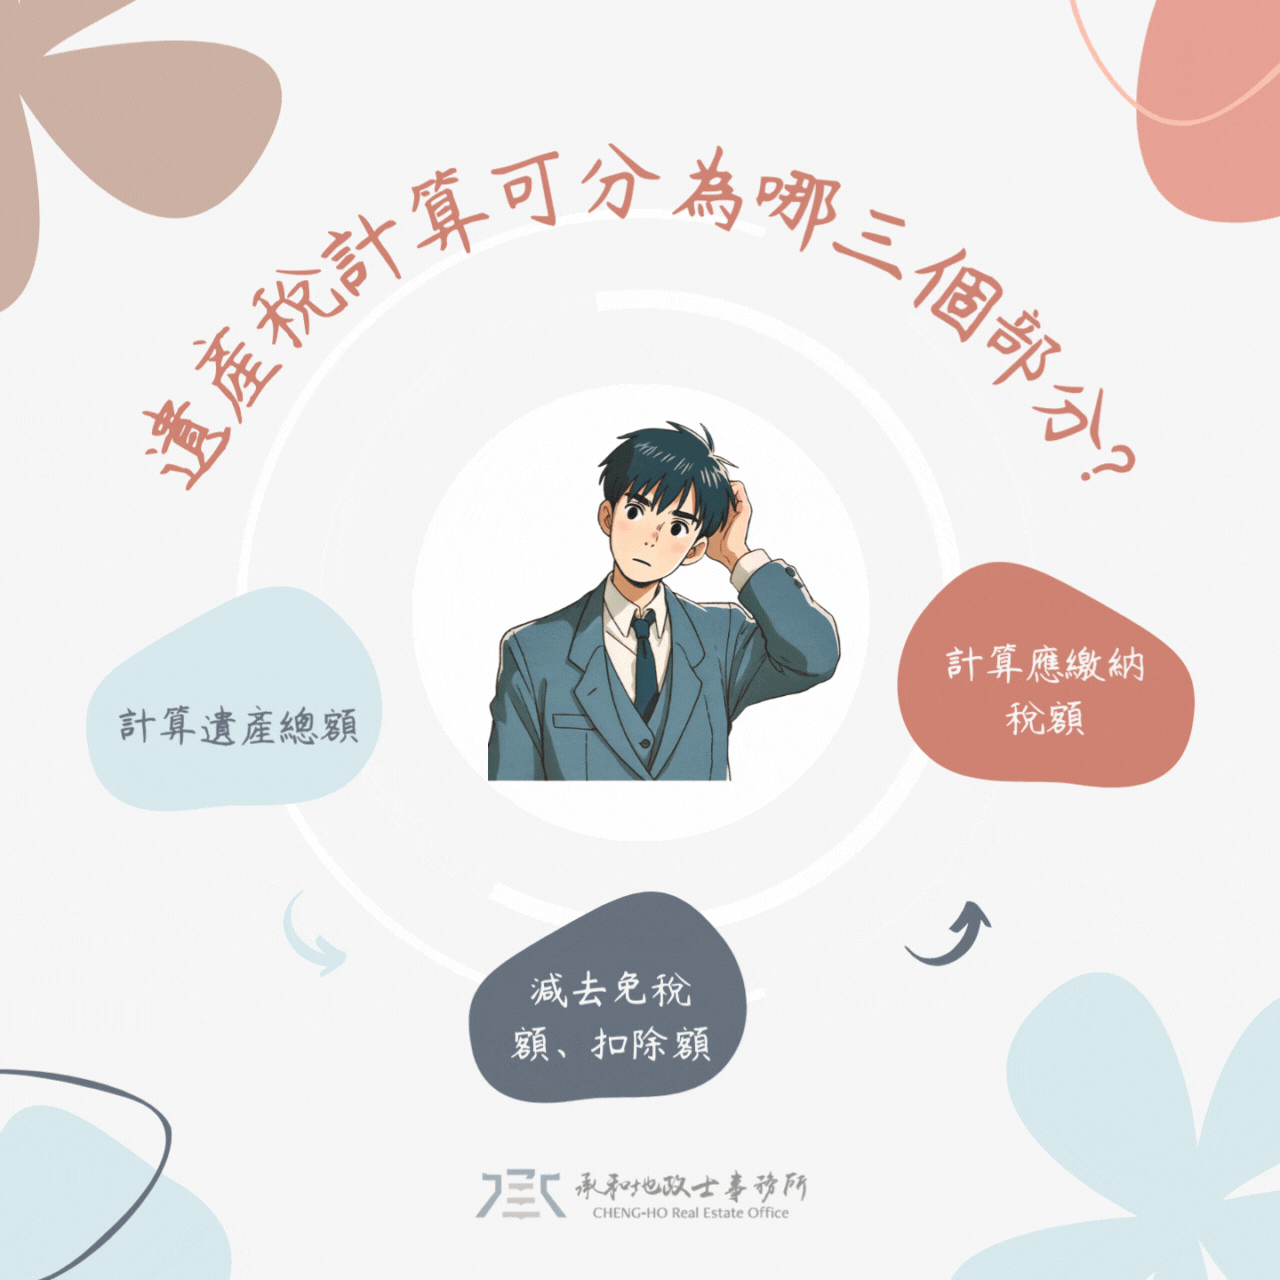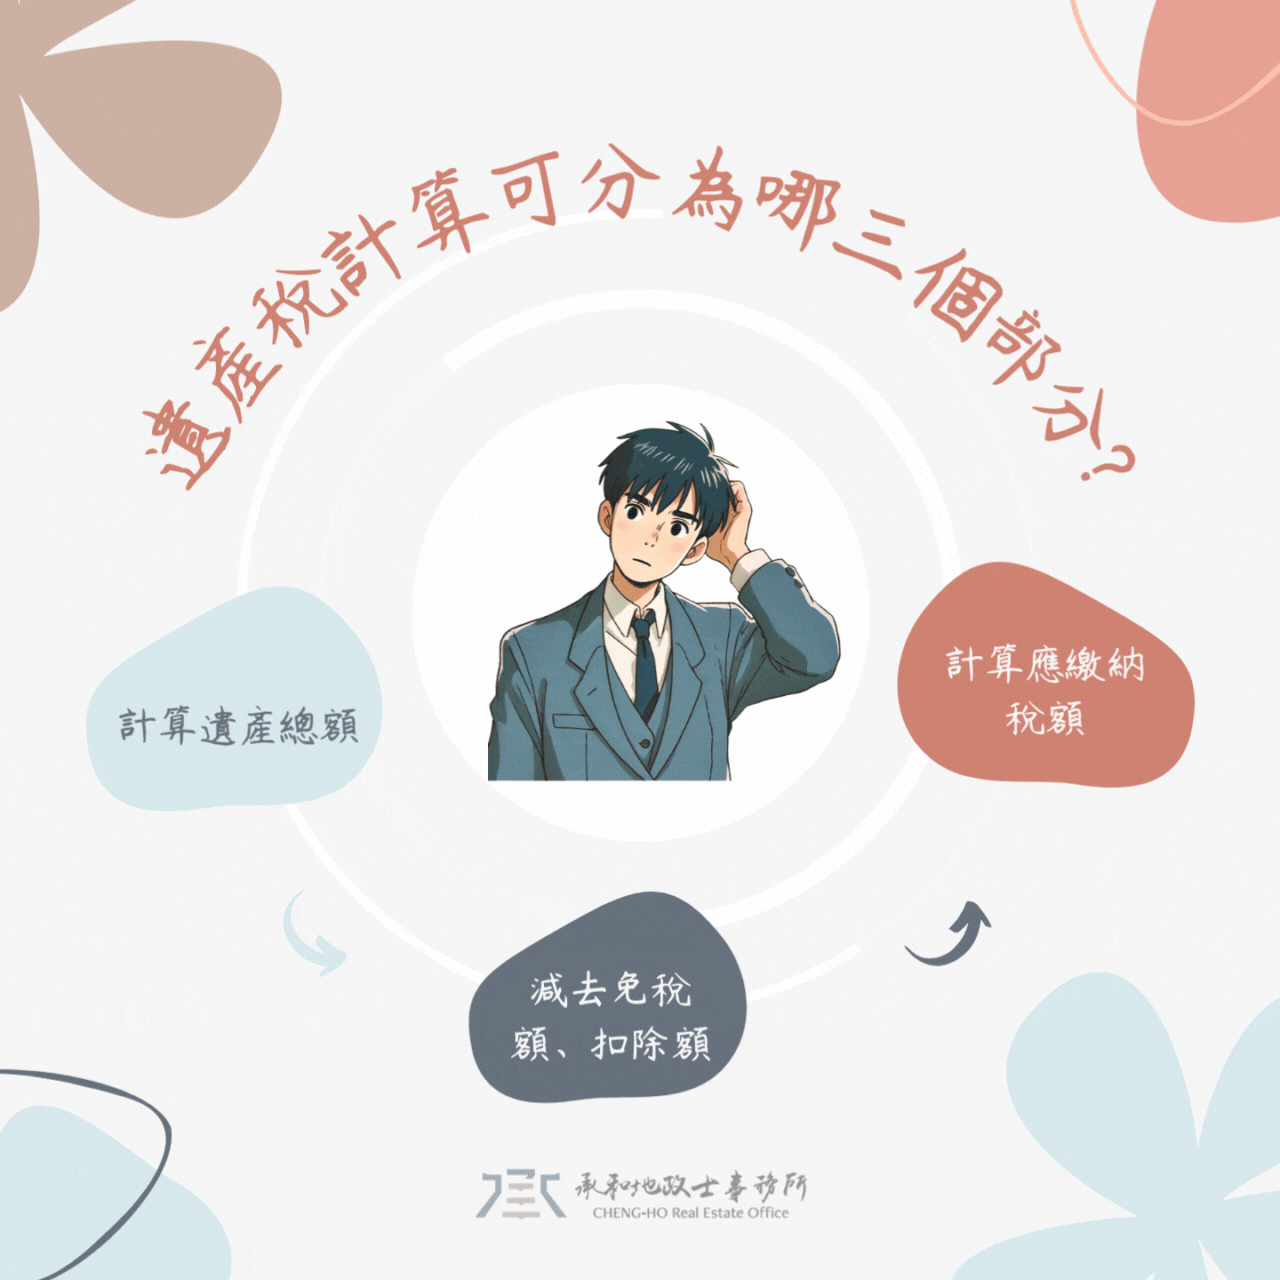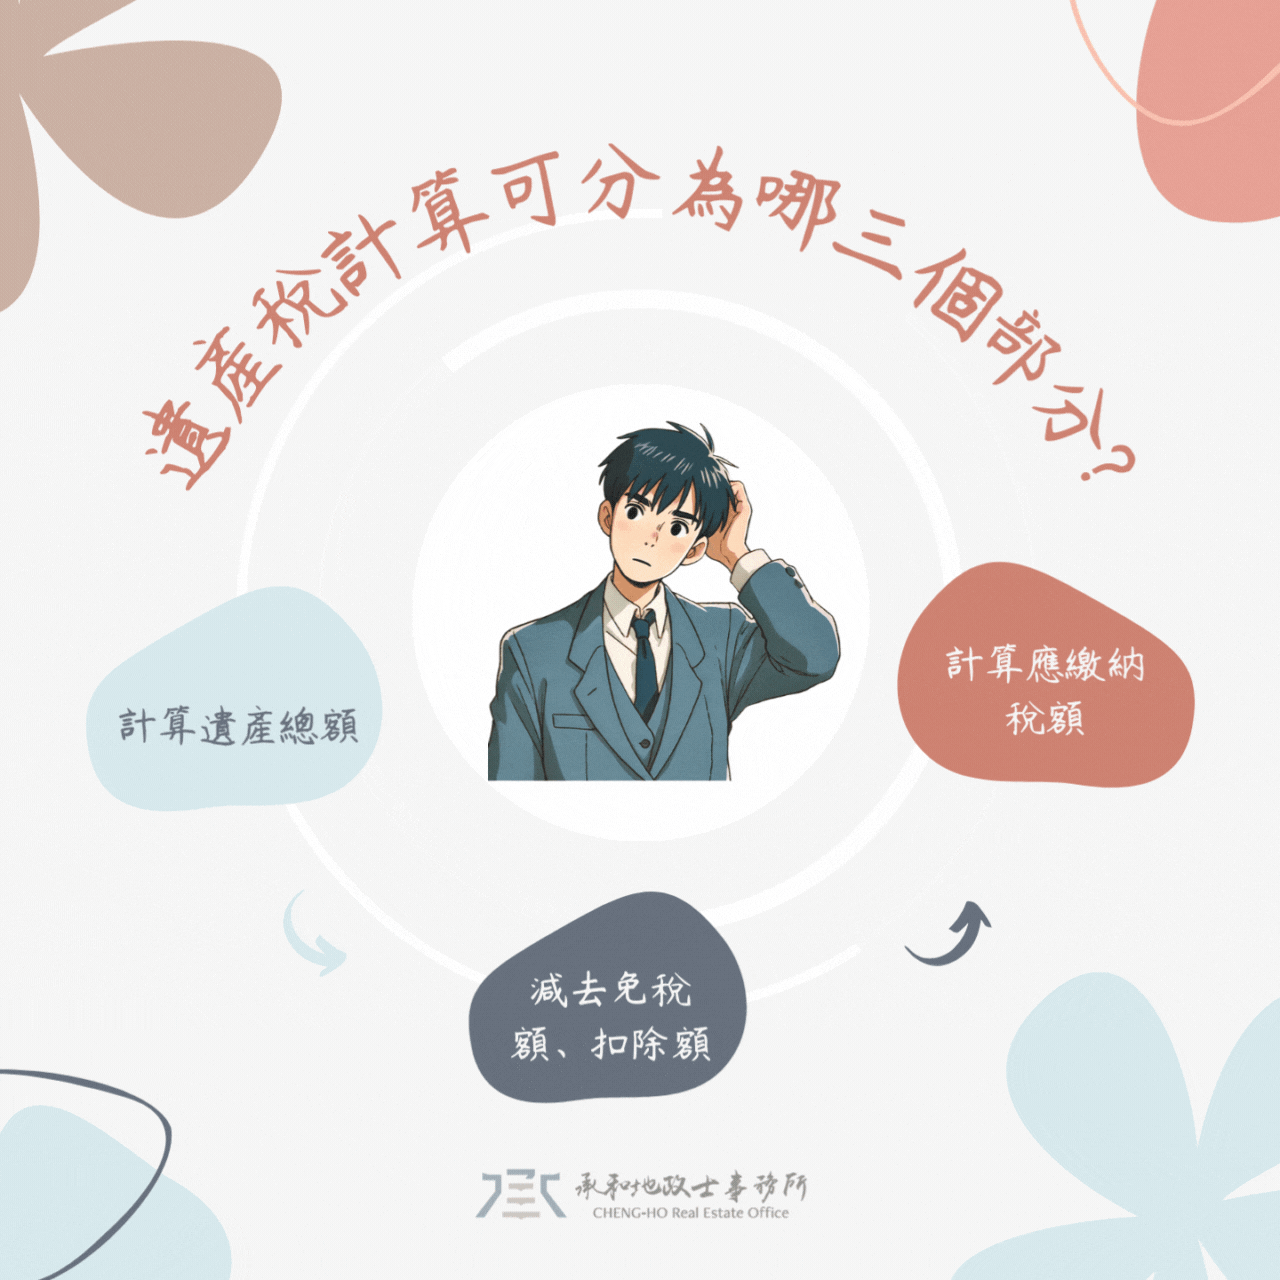
遺產稅的計算可分為三個部分:
一、計算遺產總額
二、減去免稅額、扣除額
三、計算應繳納稅額
文章監製: 蔡松均律師・地政士/ 圖表製作:承和地政士事務所
- 計算遺產總額:
首先,遺產稅的範圍包括「被繼承人死亡時的遺產 (包含動產及不動產) 」及「被繼承人死亡前2年內贈與配偶、各順位繼承人或繼承人之配偶的財產」。
這些遺產價值的計算,以被繼承人死亡時的「時價」為準,如股票、存款、車輛等。需特別注意的是,土地是以公告土地現值或評定標準價格為準;房屋則以評定標準價格為準。
接著將以下不列入計算的遺產項目扣除後,就可以計算出遺產總額:
- 被繼承人死亡前,依法要繳納的各項稅捐、罰鍰及罰金等
- 被繼承人死亡前的欠債
- 減去免稅額、扣除額:
- 免稅額:根據財政部公告(截至2025年),一般被繼承人的遺產稅免稅額為1,333萬,但若是軍警公教人員因勤務死亡者為2,666萬元。
- 扣除額:
I.配偶:553萬
II.直系血親卑親屬:每人56萬
III.父母:每人138萬
IV.重度以上身心障礙:每人693萬
V.受被繼承人扶養之兄弟姊妹、祖父母:每人56萬
VI.喪葬費:138萬
VII.農業用地:農業用地實際作農業使用可全數扣除
VIII.公共設施保留地:土地依公告現值計算
IX.夫妻剩餘財產分配請求權
夫妻財產制為法定財產制就會有「剩餘財產差額分配請求權」當夫妻一方死亡後,配偶可以行使這項請求權,將婚後財產扣除債務後的差額,一半歸配偶所有。
- 計算應繳納稅額:
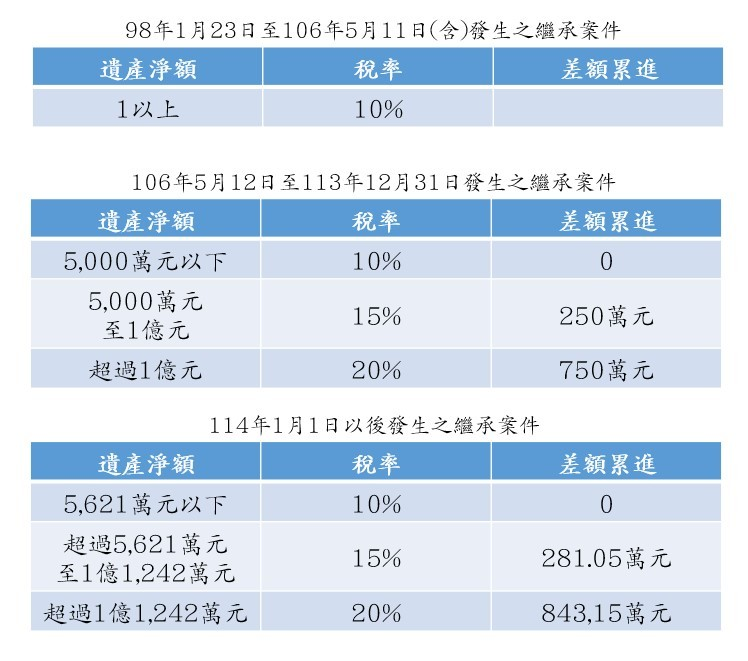
將以上計算出來的結果,按照公式計算出遺產稅應納稅額,應納稅額不同,稅率、累進差額計算方式也有所不同,幫您整理出下表:
文章監製: 蔡松均律師・地政士/ 圖表製作:承和地政士事務所
申報要準備什麼資料?申報期限?
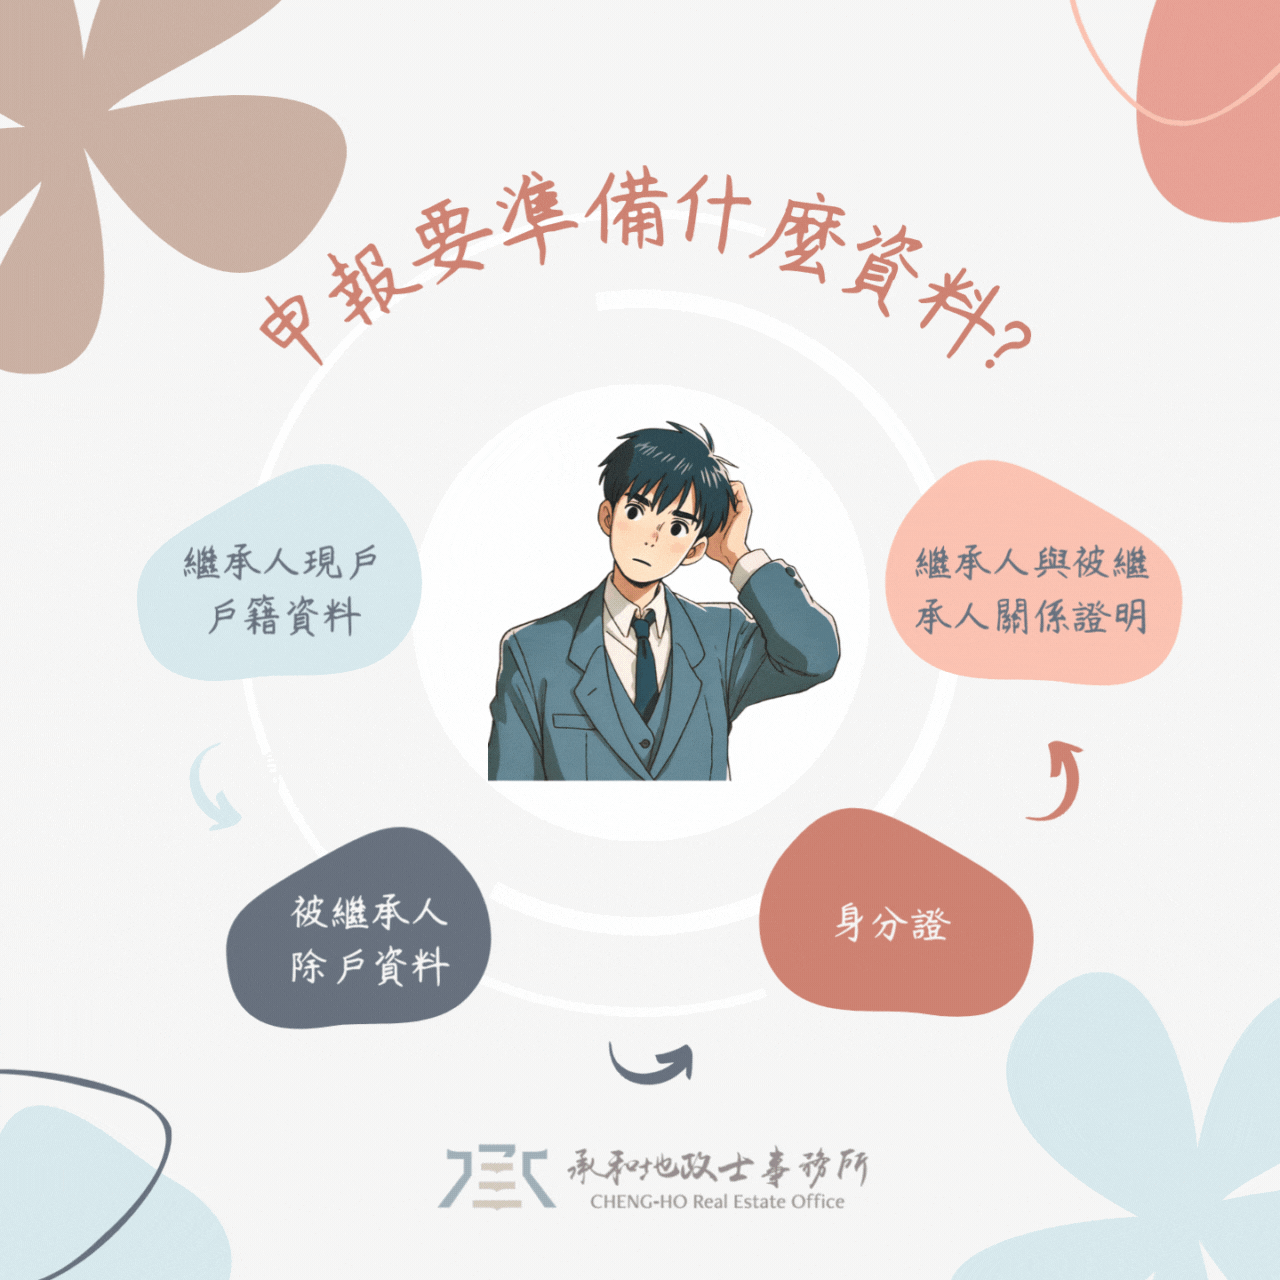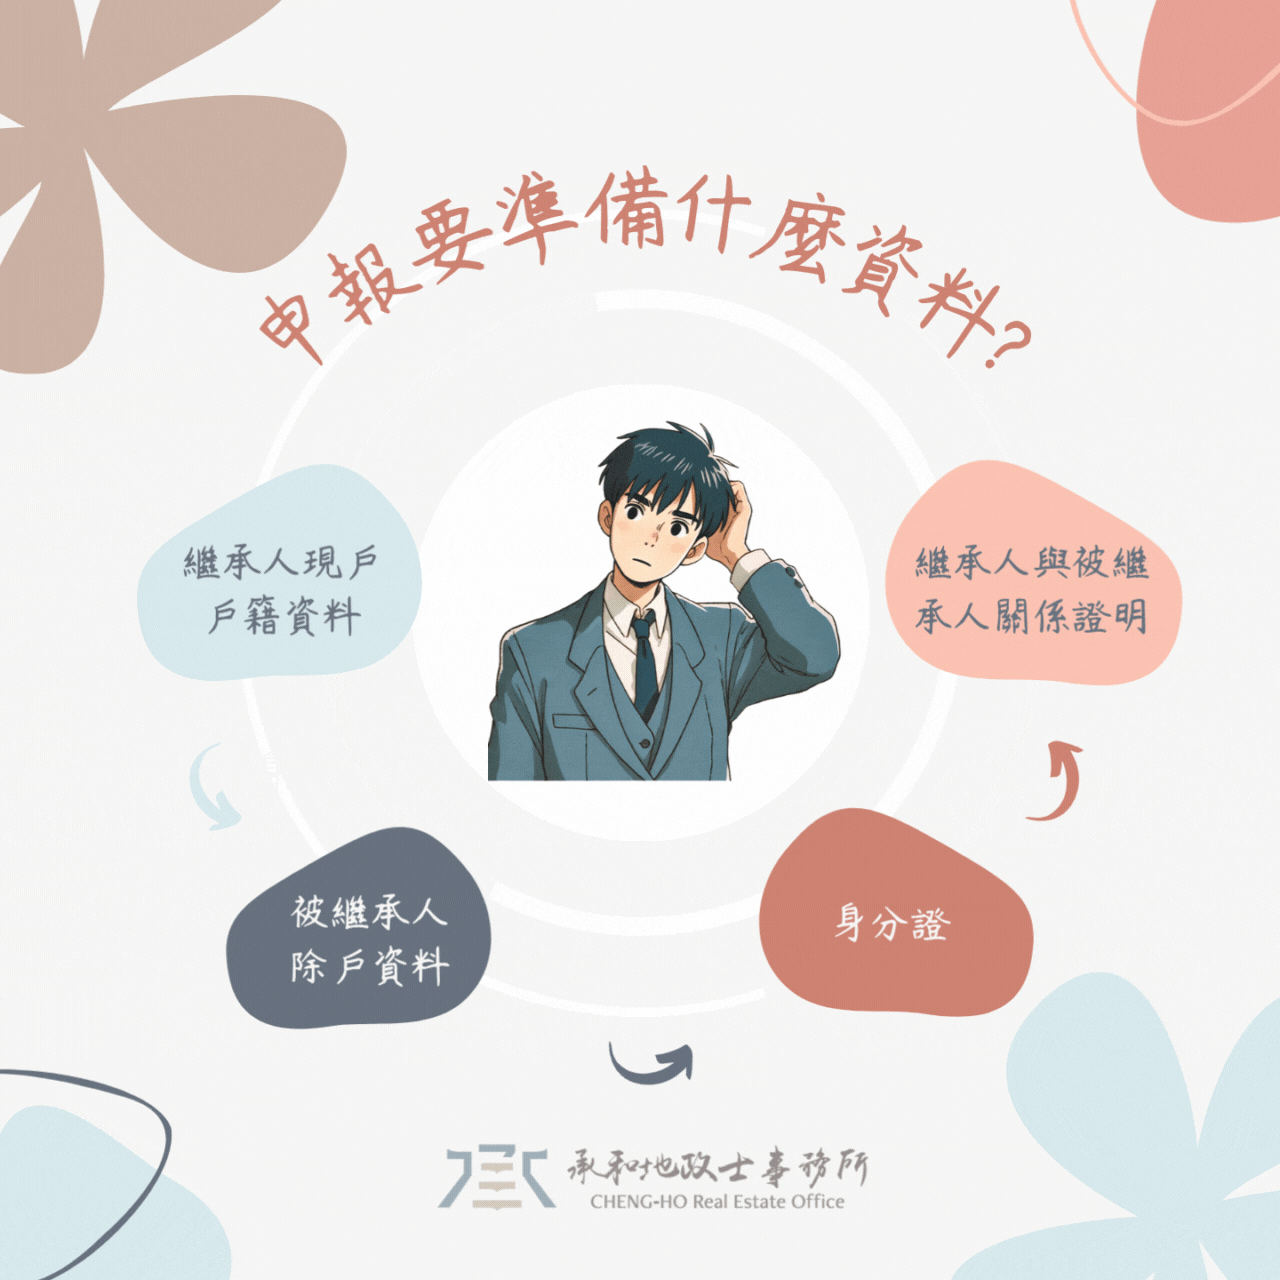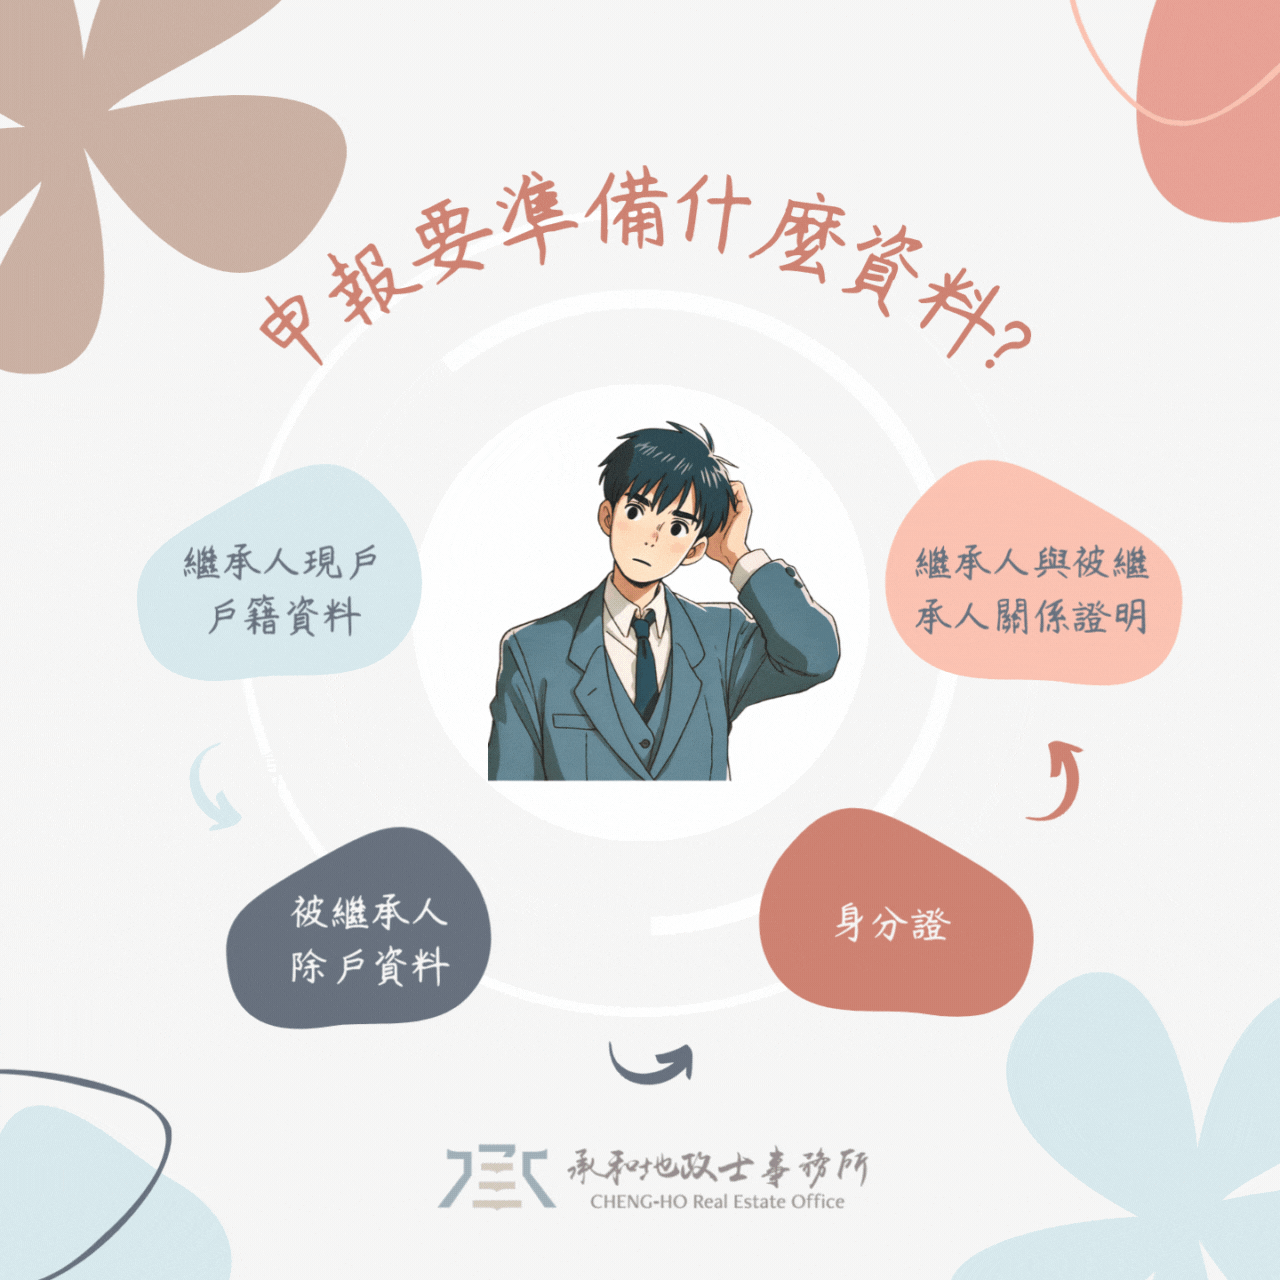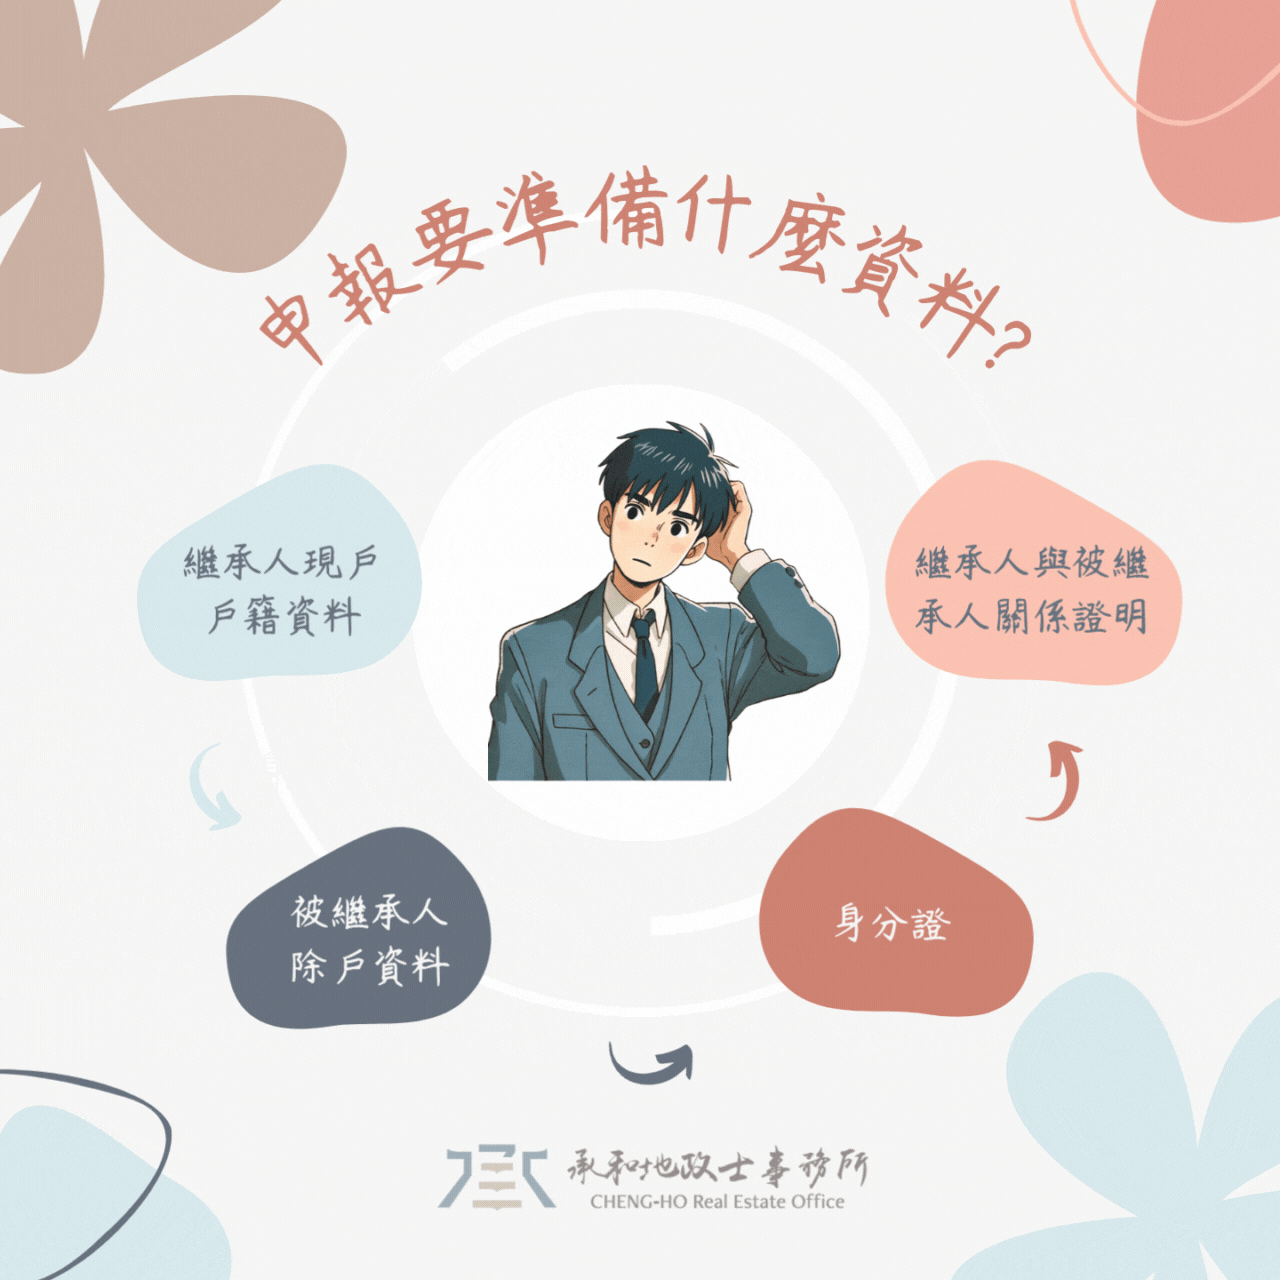
被繼承人死亡時留有遺產者,納稅義務人應該於被繼承人死亡之日起算6個月內辦理遺產稅申報,未依期限辦理申報,除補徵稅款外,還會按核定應納稅額加處2倍以下的罰鍰,須特別留意,但如果有正當理由不能如期申報時,可以在法定申報期限內準備以下資料申請延期申報:
- 繼承人現戶戶籍資料(身分證或戶籍謄本等)
- 被繼承人除戶資料
- 繼承人與被繼承人關係證明
文章監製: 蔡松均律師・地政士/ 圖表製作:承和地政士事務所
有哪些管道可以協助申報?
為避免被繼承人有未知的遺產,可以由繼承人、遺囑執行人、遺產管理人向全國任一國稅局各分局、稽徵所申請被繼承人死亡日之遺產稅金融遺產參考清單作為申報遺產稅的參考,有了金融遺產參考清單,遺產稅的申報也就有所根據了。須備文件如下:
- 申請人身分證件
- 被繼承人除戶資料
- 繼承人與被繼承人關係證明
如果您對於遺產稅的計算、申報、過戶等有疑問,可以與我們預約,我們將會提供您專業的諮詢。
https://chengho-realestate.com/contact/